Overdrachtsbelasting afschaffen kan welzijn van huishoudens vergroten zonder hogere huizenprijzen
24 September 2026
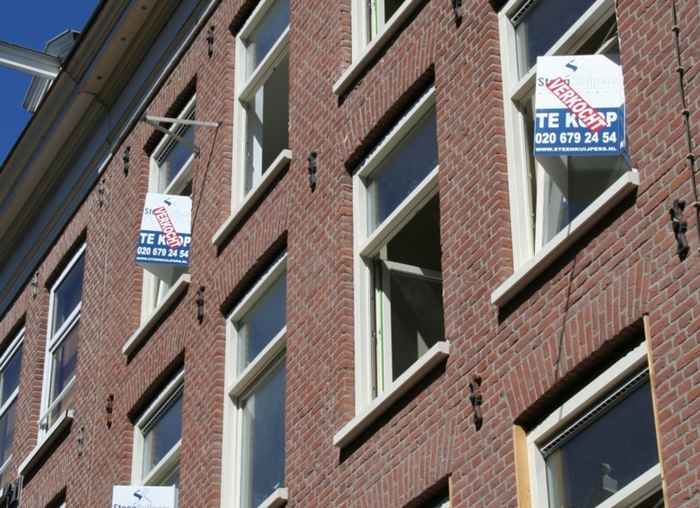
Nederland verlaagde de overdrachtsbelasting voor koopwoningen in 2011 van 6% naar 2%. En sinds 2021 kunnen jongere starters onder bepaalde voorwaarden volledig worden vrijgesteld van deze belasting. Schmidt onderzocht met een economisch model wat er gebeurt als de overdrachtsbelasting volledig wordt afgeschaft en de gederfde belastinginkomsten worden opgevangen met een periodieke vastgoedbelasting. Zijn model wijst erop dat zo’n hervorming de welvaart van huishoudens vergroot en de woonmobiliteit met ongeveer 40% doet toenemen. Tegelijkertijd blijven de effecten op huizenprijzen, huren en het totale aandeel huishoudens met een koopwoning volgens het model beperkt.
Financiering bepaalt de uitkomst
De manier waarop de belastingverlaging wordt gefinancierd, is echter van belang. Schmidt concludeert dat het vervangen van de opbrengsten uit de overdrachtsbelasting door hogere inkomstenbelasting de welvaart zou verlagen, omdat de kosten dan onevenredig zwaar op huishoudens met een lager inkomen drukken. Zonder een bijbehorende belasting op vastgoed kan dit bovendien leiden tot hogere huizenprijzen en huren.
De bevindingen van Schmidt laten zien waarom je de effecten van een woningbelasting niet alleen kunt beoordelen aan de hand van de belastingopbrengsten. Een belasting op transacties kan ook het gedrag van mensen veranderen, in dit geval door invloed uit te oefenen op de vraag of en wanneer huiseigenaren verhuizen.
De overdrachtsbelasting beïnvloedt niet alleen of mensen überhaupt een woning kopen, maar kan ook de doorstroming op de woningmarkt belemmeren.Daniel Schmidt
‘De overdrachtsbelasting is een kostenpost die je op een heel specifiek moment betaalt: wanneer je een nieuwe woning koopt’, vertelt Schmidt. ‘Dat kan mensen terughoudend maken om te verhuizen, ook als een andere woning beter bij hen past. De belasting beïnvloedt dus niet alleen of mensen überhaupt een woning kopen, maar kan ook de doorstroming op de woningmarkt belemmeren: bestaande huiseigenaren zijn daardoor mogelijk minder bereid om te verhuizen.’
Onverzekerd bij overstromingsrisico
In zijn proefschrift onderzocht Schmidt ook twee andere financiële beslissingen met grote gevolgen. Hij laat zien hoe huishoudens reageren op financiële schokken wanneer zij verschillende keuzemogelijkheden hebben.
In een van de deelstudies ging Schmidt na waarom veel Amerikaanse huiseigenaren in gebieden met een hoog overstromingsrisico geen overstromingsverzekering hebben. Minder dan de helft van de huiseigenaren in de gebieden met het hoogste risico is verzekerd, ondanks gesubsidieerde overheidsverzekeringen. Volgens het model van Schmidt is beperkte toegang tot liquide middelen de belangrijkste verklaring voor het lage aantal afgesloten verzekeringen. Doorslaggevend is in hoeverre huishoudens kunnen terugvallen op spaargeld en, vooral, op overheidsregelingen zoals rampenleningen, boetevrije opnames uit pensioenvoorzieningen en hypotheekverlichting na een overstroming.
‘Mensen die onverzekerd blijven, negeren niet per se het risico’, aldus Schmidt. ‘Mogelijk hebben zij andere manieren om de financiële klap van een overstroming op te vangen. De beschikbaarheid van liquide middelen verandert de waarde die een verzekering biedt.’
Een financiële meevaller koopt tijd
Tot slot onderzocht Schmidt het bestedingsgedrag van oudere werkenden en gepensioneerden nadat zij onverwacht een financiële meevaller hadden ontvangen. Hij concludeert dat oudere werkenden een kleiner deel van zo’n meevaller uitgeven dan gepensioneerden. Dat komt niet simpelweg doordat zij meer geneigd zijn te sparen. Oudere werkenden hebben een mogelijkheid die gepensioneerden niet meer hebben: zij kunnen het extra geld gebruiken om eerder met pensioen te gaan.
Schmidt: ‘Als je nog werkt, biedt een financiële meevaller naast uitgeven of sparen nog een andere mogelijkheid: je kunt er tijd mee kopen. Een deel van het geld wordt in feite ingezet om eerder met pensioen te gaan, in plaats van voor consumptie.’
Niet ieder huishouden heeft dezelfde opties
Samen laten de drie deelstudies van Schmidt zien dat financiële beslissingen niet alleen worden bepaald door inkomen en vermogen, maar ook door de mogelijkheden die huishoudens hebben om op veranderende omstandigheden te reageren.
‘Hetzelfde beleid kan heel verschillend uitpakken voor huishoudens, omdat zij niet allemaal dezelfde financiële uitgangspositie hebben’, zegt Schmidt tot slot. ‘Hun vermogen en de risico’s waaraan zij blootstaan, bepalen welke keuzes zij hebben. Die keuzes kunnen er uiteindelijk toe leiden dat een beleidsmaatregel hun welzijn vergroot of juist vermindert.’
N.B.: Daniel Schmidt is momenteel econoom bij De Nederlandsche Bank. De opvattingen in dit onderzoek en in dit persbericht zijn die van hemzelf en weerspiegelen niet noodzakelijkerwijs de positie van De Nederlandsche Bank of het Eurosysteem.